一、报告概述
本报告聚焦专用微特电机(以下简称“专用微特电机”)行业,系统梳理2014—2018年行业发展态势,回顾“十二五”期间产业运行与政策落实情况,并对“十三五”及后续发展规划提出指导性建议。专用微特电机作为自动化、智能化装备的核心执行与驱动元件,广泛应用于汽车电子、工业机器人、医疗器械、航空航天、办公自动化、智能家电、新能源装备等领域,其技术水平和产业规模直接关系到高端装备制造与国防军工的自主可控能力。
二、专用微特电机行业界定与分类
专用微特电机是指针对特定应用场景、特定性能指标或特定环境条件开展定制化设计、制造与验证的微特电机产品,区别于通用型微特电机。按功能可分为驱动类(步进电机、直流无刷电机、伺服电机等)、控制类(测速发电机、旋转变压器、自整角机等)和信号类(编码器、限位开关电机组件等);按应用领域可分为汽车专用、工业自动化专用、医疗专用、航空航天专用、家电专用等。其核心特征包括小体积、高精度、低功耗、高可靠性、长寿命及较强的环境适应性。
三、“十二五”期间行业发展回顾
“十二五”期间,国家出台《工业转型升级规划》《高端装备制造业“十二五”发展规划》《节能与新能源汽车产业发展规划》等政策文件,明确支持微特电机及关键零部件向高效化、精密化、智能化方向发展。在政策引导与市场需求双重驱动下,专用微特电机行业呈现以下特点:
- 产业规模稳步扩大。2011—2015年,国内专用微特电机市场规模年均增速保持在10%以上,汽车电子、工业机器人和医用设备成为主要增长极。产销规模持续提升,出口结构由中低端向中高端逐步过渡。
- 技术能力明显提升。无刷直流电机、永磁同步伺服电机、精密步进电机等产品在效率、功率密度、控制精度方面取得突破;部分企业掌握铁芯制造、绕线工艺、磁路设计、驱动控制等关键技术,取得一批专利与软件著作权。
- 产业链配套逐步完善。稀土永磁材料、硅钢片、轴承、换向器、编码器等配套体系趋于完整,长三角、珠三角、环渤海等产业集群优势初显。
- 存在的问题也不容忽视。高端产品仍依赖进口,基础材料、精密加工装备与设计软件受制于人;企业规模普遍偏小,研发投入强度不足;行业标准体系尚不健全,产品一致性与可靠性有待提升;低端同质化竞争较为明显。
四、2014—2018年行业发展深度分析
(一)市场规模与结构
2014—2018年,专用微特电机行业保持中高速增长,年均复合增长率约为9%—12%。汽车电子专用电机受益于新能源汽车和智能驾驶辅助系统快速普及,成为增长最快的细分市场;工业自动化专用电机受制造业智能化改造拉动,伺服电机与减速电机需求旺盛;医疗专用电机在微创手术、康复设备、诊断仪器带动下保持稳定增长;航空航天与国防专用电机需求刚性较强,对高可靠、耐极端环境产品要求突出。
(二)技术发展趋势
- 高效化与节能化。 IE3及以上能效等级要求推动电机设计优化,永磁材料利用率与电磁方案持续改进。
- 集成化与模块化。 电机、驱动器、编码器、减速器一体化设计成为主流,减小体积、简化装配、提升系统可靠性。
- 智能化与网络化。 内置传感、故障诊断、总线通信功能增强,满足工业物联网与预测性维护需求。
- 精密化与高动态响应。 低齿槽转矩、低噪声、高分辨率反馈技术不断突破,适应高端装备需求。
(三)竞争格局
外资品牌在高端市场仍占主导地位,凭借技术积累、品牌信誉和系统解决方案能力保持较强竞争力。本土企业在中低端市场具备成本与响应速度优势,部分龙头企业通过技术攻关和并购整合,逐步向高端市场渗透。行业集中度稳步提升,但整体仍较为分散。
(四)进出口与投资
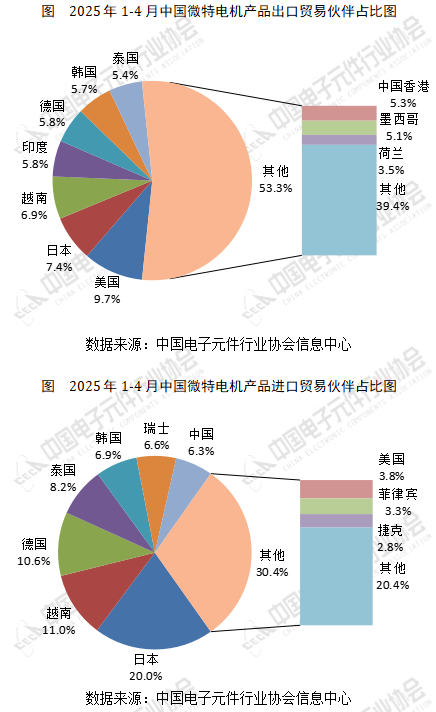
行业进口以高端伺服电机、精密控制电机及关键零部件为主,出口以中低端驱动电机和家电配套电机为主。2014—2018年,行业固定资产投资趋于理性,投资重点转向自动化产线、研发中心与检测能力建设。
五、区域布局与产业链分析
从区域看,长三角地区在汽车电子、工业自动化配套方面优势明显;珠三角地区家电与消费电子专用电机产业基础雄厚;环渤海地区在航空航天、国防军工专用电机领域具有较强科研与配套能力;中西部地区依托成本优势承接部分产能转移。产业链上游受稀土、硅钢等原材料价格波动影响较大;中游制造环节面临高端装备与工艺瓶颈;下游应用市场受宏观景气度与产业政策影响显著。
六、政策环境与标准体系
“十二五”以来,国家在产业政策、科技计划、税收优惠、标准建设等方面持续支持微特电机行业发展。强制性能效标准、安全标准与行业准入条件逐步完善。报告建议进一步健全专用微特电机标准体系,强化可靠性、环境适应性与电磁兼容性测试规范,推动检测认证公共服务平台建设。
七、发展规划指导建议(面向“十三五”及后续)
- 强化创新驱动。 建议企业加大研发投入,重点突破高效电磁设计、低噪声低振动控制、高精度传感集成、耐高温耐低温材料与封装工艺等关键技术;推动产学研协同,建设共性技术研发平台。
- 优化产品结构。 引导资源向汽车电子、工业机器人、医疗器械、新能源装备等高成长、高附加值领域集中,提升高端产品供给能力,减少低端同质化竞争。
- 提升制造能力。 推进自动化、数字化、柔性化生产线建设,提高产品一致性与生产效率;加强精密加工、绕线、充磁、动平衡等关键工艺能力建设。
- 完善产业链配套。 支持关键材料、核心零部件与专用制造装备的国产化替代,增强供应链韧性;培育一批专精特新中小企业,形成大中小企业协同发展格局。
- 推进标准与品牌建设。 加快行业标准与国际标准接轨,推动重点产品认证互认;鼓励企业构建自主品牌,提升系统解决方案能力与国际竞争力。
- 加强人才培养与国际合作。 完善专业人才培养体系,引进高端研发与管理人才;在开放合作中提升技术水平,同时注重关键领域自主可控。
八、结论与展望
2014—2018年,专用微特电机行业在政策支持与市场需求带动下保持较快增长,技术能力与产业配套持续改善,但高端供给不足、基础能力薄弱等问题仍然突出。随着智能制造、新能源汽车、医疗健康、航空航天等领域快速发展,专用微特电机将迎来更大市场空间。行业应以“十二五”发展经验为基础,坚持创新驱动、结构优化与质量提升,着力突破关键核心技术,完善标准与产业链体系,推动产业向高端化、智能化、绿色化方向稳步升级,为高端装备制造业高质量发展提供坚实支撑。